Le variable recule, la BCE monte — et les deux informations sont exactes
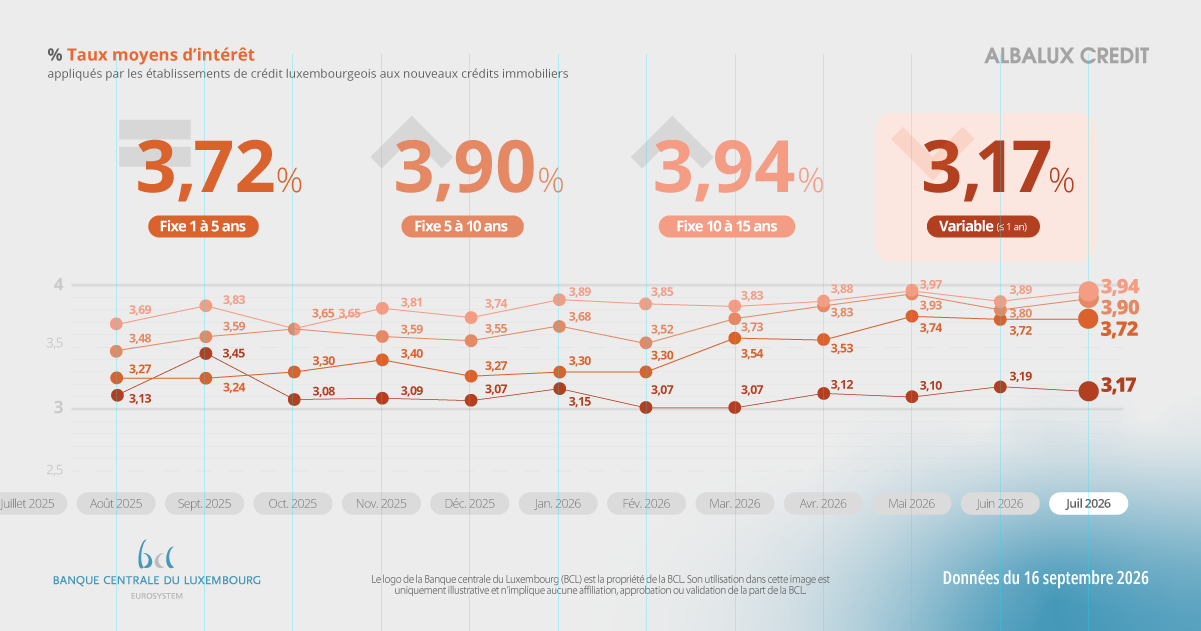
Mi-septembre, la presse luxembourgeoise annonçait une légère amélioration des taux de crédit immobilier. Les chiffres de la Banque centrale du Luxembourg (BCL) le confirment : le taux variable moyen est passé de 3,19 % en juin à 3,17 % en juillet 2026.
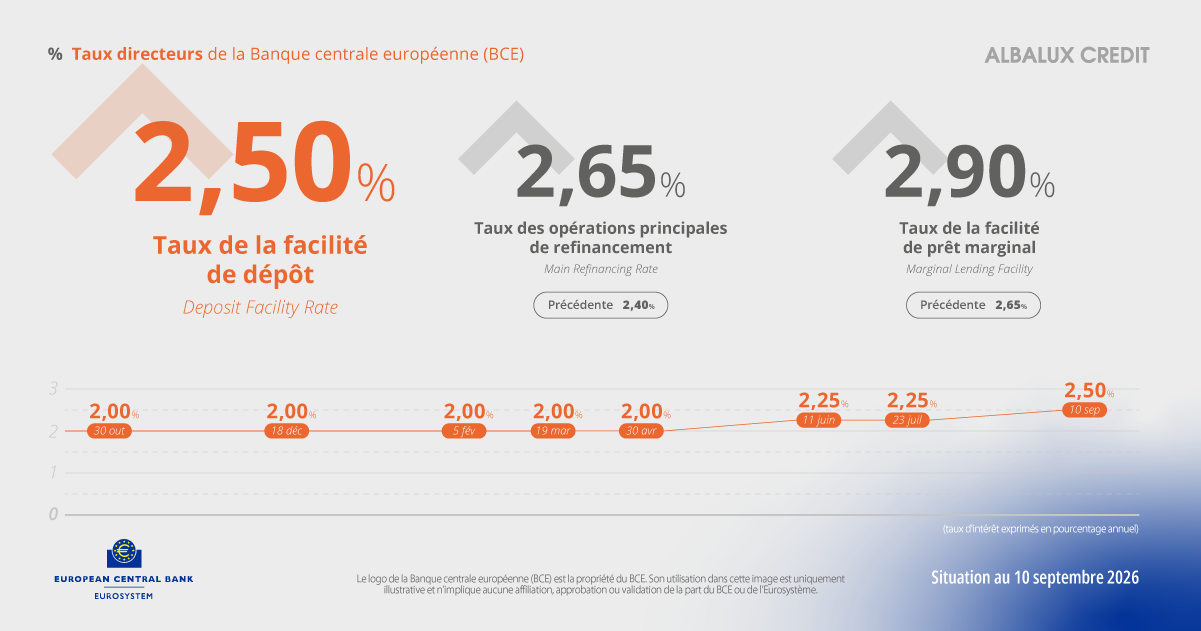
Six jours plus tôt, la Banque centrale européenne (BCE) avait pourtant relevé ses trois taux directeurs de 25 points de base, pour la deuxième fois de l’année. Le taux de dépôt est désormais fixé à 2,50 %, le taux de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %, avec effet au 16 septembre.
Ces deux informations ne se contredisent pas. Elles portent simplement sur des périodes différentes. Les statistiques BCL publiées le 16 septembre décrivent les contrats conclus en juillet ; la décision de la BCE date du 10 septembre. La baisse observée par la BCL est donc antérieure à cette nouvelle hausse des taux directeurs.
Pour un couple qui prépare son premier achat cet automne, la vraie question n’est donc pas seulement de savoir si les taux ont baissé en juillet. Il faut surtout comprendre où se situent les taux aujourd’hui, quels risques pèsent sur les prochains mois et quelle mensualité reste supportable si le scénario devient moins favorable.
L'essentiel en 30 secondes ⏱️
Le taux variable moyen des nouveaux contrats immobiliers au Luxembourg s’établissait à 3,17 % en juillet 2026, soit 2 points de base de moins qu’en juin, mais 4 points de base de plus qu’un an auparavant.
Les principales tranches de taux fixes ressortaient à 3,72 % pour une fixation de 1 à 5 ans, 3,90 % pour 5 à 10 ans, 3,94 % pour 10 à 15 ans et 4,05 % au-delà de 30 ans.
Les nouveaux contrats immobiliers recensés par la BCL totalisaient environ 641 millions d’euros en juillet, renégociations incluses. Environ 53 % de ce volume concernait des taux variables.
La BCE a relevé son taux de dépôt à 2,50 % le 10 septembre. Elle prévoit une inflation moyenne de 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028.
L’inflation réellement constatée dans la zone euro s’est établie à 3,2 % en août, contre 2,9 % en juillet. L’énergie a augmenté de 14,3 % sur un an.
Mi-septembre, les prix de marché cités par Morningstar impliquaient une probabilité de 75,1 % d’une hausse en octobre et de 73,3 % en décembre. Ce sont des anticipations de marché, pas des décisions de la BCE.
Les taux luxembourgeois publiés le 16 septembre
La BCL publie chaque mois les taux moyens appliqués par un échantillon d’établissements de crédit luxembourgeois aux nouveaux contrats. Dans sa définition, ces nouveaux contrats incluent aussi certaines renégociations de crédits existants.
Pour juillet 2026, le tableau est le suivant :
| Type de fixation | Taux moyen | Évolution mensuelle | Volume |
|---|---|---|---|
| Variable / fixation ≤ 1 an | 3,17 % | -2 pb | 339 M€ |
| > 1 à 5 ans | 3,72 % | stable | 23 M€ |
| > 5 à 10 ans | 3,90 % | +10 pb | 75 M€ |
| > 10 à 15 ans | 3,94 % | +5 pb | — |
| > 15 à 20 ans | 3,85 % | -17 pb | — |
| > 20 à 25 ans | 3,50 % | -33 pb | — |
| > 25 à 30 ans | 3,91 % | +5 pb | — |
| > 30 ans | 4,05 % | +4 pb | — |
Les fixations supérieures à 10 ans représentent ensemble 204 M€. Source : BCL, données provisoires de juillet 2026.
Trois observations sont particulièrement utiles pour un futur acheteur.
La première : le variable baisse légèrement sur un mois, mais reste plus élevé qu’un an auparavant. Autrement dit, il y a une amélioration ponctuelle, mais pas encore de baisse durable sur douze mois.
La deuxième : les volumes progressent nettement sur le segment variable. Les nouveaux contrats à taux variable ont atteint 339 M€ en juillet, contre 295 M€ en juin, soit +44 M€ en un mois et +101 M€ sur un an.
La troisième : la courbe des taux fixes n’est pas monotone. La tranche 20–25 ans ressort par exemple à 3,50 %, contre 3,94 % pour la tranche 10–15 ans. Cela ne signifie pas qu’une fixation plus longue est systématiquement moins chère. Les données de la BCL sont des moyennes pondérées, calculées sur des dossiers différents selon les catégories. Elles servent à situer le marché, pas à déduire directement le tarif qu’une banque proposera à un client précis.
Ce que la BCE a décidé le 10 septembre
La BCE a relevé ses trois taux directeurs de 25 points de base, en expliquant que le conflit au Moyen-Orient continuait d’alimenter les pressions inflationnistes et que l’inflation devait rester au-dessus de l’objectif pendant une période prolongée.
Ses nouvelles projections tablent désormais sur :
- 3,0 % d’inflation en 2026 ;
- 2,5 % en 2027 ;
- 2,1 % en 2028.
Pour l’inflation hors énergie et alimentation, les projections sont de 2,5 % en 2026, 2,6 % en 2027 et 2,3 % en 2028.
L’inflation finale d’août a, elle, été mesurée à 3,2 % dans la zone euro. L’énergie reste la composante la plus dynamique, avec +14,3 % sur un an.
La croissance, en revanche, résiste mieux que prévu. La BCE prévoit 0,9 % en 2026, 1,4 % en 2027 et 1,5 % en 2028. Cette résilience donne à la banque centrale davantage de marge pour rester restrictive si l’inflation ne ralentit pas suffisamment.
Mais un point reste essentiel : la BCE répète qu’elle décide réunion par réunion. Elle ne garantit aucune trajectoire future des taux.
Fixe ou variable : ce que représentent réellement 73 points de base
Prenons un couple qui emprunte 500 000 € sur 25 ans.
À titre illustratif :
- à 3,17 %, la mensualité est d’environ 2 416 € ;
- à 3,90 %, elle est d’environ 2 612 €.
L’écart est donc proche de 196 € par mois, soit un peu plus de 2 350 € par an.
Mais cette comparaison a une limite importante : le premier taux est variable, tandis que le second correspond à une fixation initiale de 5 à 10 ans, et non à un crédit garanti à 3,90 % pendant 25 ans.
Le bon raisonnement n’est donc pas de chercher un « gagnant » définitif.
À court terme, le variable bénéficie d’un avantage initial d’environ 73 points de base. Mais cet avantage peut se réduire si le variable augmente.
À titre de stress test, si le taux proposé au ménage passait de 3,17 % à 3,67 %, soit +50 pb, la mensualité augmenterait d’environ 133 € par mois sur 500 000 € empruntés sur 25 ans.
Cela représente environ 27 € supplémentaires par mois pour chaque tranche de 100 000 € empruntés.
Cette hausse de 50 pb ne doit pas être interprétée comme la conséquence automatique de deux hausses de 25 pb de la BCE. Les taux bancaires dépendent aussi du coût de financement des banques, des marchés monétaires, de la concurrence et du profil du client.
Et si le variable atteignait 4,20 % ?
C’est un stress test utile pour un ménage qui hésite entre fixe et variable.
Sur 500 000 € sur 25 ans, une mensualité à :
- 3,17 % tourne autour de 2 416 € ;
- 4,20 % tourne autour de 2 695 €.
Soit environ 279 € supplémentaires par mois.
La question devient alors très concrète : le budget du ménage reste-t-il confortable avec près de 280 € de charge mensuelle supplémentaire ?
Si oui, le variable peut rester une option à considérer.
Si non, la visibilité apportée par une fixation plus longue peut valoir davantage que l’économie initiale.
Pourquoi les taux fixes longs ne dépendent pas uniquement de la BCE
C’est l’un des points les plus mal compris.
Les taux variables sont généralement plus sensibles aux taux courts et à la politique monétaire de la BCE.
Les taux fixes longs, eux, dépendent davantage de la courbe des taux de marché, des taux swap, du coût de couverture du risque de taux, du financement de la banque, du capital mobilisé, du risque du client et de la politique commerciale de chaque établissement.
Cela signifie qu’une future baisse du taux directeur de la BCE ne provoquerait pas automatiquement une baisse identique d’un crédit fixe à 20 ou 25 ans.
C’est pourquoi attendre uniquement « la prochaine baisse de la BCE » n’est pas, en soi, une stratégie de financement.
Que disent les marchés pour la fin de 2026 ?
Après la réunion de septembre, les marchés continuaient d’anticiper un risque important de nouvelles hausses.
Selon Morningstar, les prix de marché impliquaient mi-septembre une probabilité de 75,1 % d’une hausse le 29 octobre et de 73,3 % d’une hausse le 17 décembre.
Cela ne veut pas dire que deux hausses sont certaines.
D’ailleurs, les économistes sont loin d’être unanimes.
Goldman Sachs Research prévoit une seule hausse supplémentaire en décembre, qui porterait le taux de dépôt à 2,75 %, et juge peu probable que la BCE maintienne durablement les taux nettement au-dessus de 3 %.
À l’inverse, des économistes cités par Morningstar estiment que le cycle de resserrement pourrait déjà être terminé, tout en reconnaissant qu’une hausse supplémentaire reste possible si les tensions énergétiques persistent.
La conclusion utile n’est donc pas de choisir une prévision.
Elle est de constater que l’incertitude reste élevée.
Image credit: ©2010-2026 Freepik Company S.L.U.. All rights reserved.
Et en 2027 ?
La principale question sera celle de la transmission du choc énergétique au reste de l’économie.
Si les prix de l’énergie se normalisent et que les salaires ne prolongent pas l’inflation, la BCE pourrait retrouver de la marge pour baisser ses taux.
Si, au contraire, le choc énergétique se diffuse durablement aux prix et aux salaires, la politique monétaire pourrait rester restrictive plus longtemps.
Goldman Sachs prévoit par exemple que l’inflation sous-jacente culminera autour de 2,7 % au premier trimestre 2027, avant de ralentir, et estime que la BCE pourrait commencer à normaliser ses taux à partir de la fin de 2027.
Pour un emprunteur luxembourgeois, cela signifie qu’un plan de financement ne devrait pas dépendre d’un seul scénario macroéconomique.
Trois scénarios simples pour un futur acheteur
Scénario 1 : détente progressive.
Les prix de l’énergie se normalisent, l’inflation ralentit et la BCE retrouve de la marge pour réduire ses taux. Le variable devient plus attractif et les taux fixes pourraient également reculer, mais pas nécessairement dans les mêmes proportions.
Scénario 2 : plateau prolongé.
L’inflation reste supérieure à l’objectif mais cesse d’accélérer. La BCE maintient ses taux pendant plusieurs trimestres. Les taux immobiliers évoluent peu et le choix entre fixe et variable dépend surtout du profil de risque du ménage.
Scénario 3 : nouvelle poussée inflationniste.
Une nouvelle hausse de l’énergie ou des effets de second tour sur les salaires forcent la BCE à resserrer davantage sa politique. Le variable se rapproche alors plus rapidement des niveaux du fixe.
L’approche d’Albalux Crédit consiste à ne pas construire un plan de financement sur un seul de ces scénarios.
Un dossier solide doit rester supportable même si le scénario moins favorable se réalise.
Trois conséquences concrètes pour un dossier cet automne
- La validité d’une offre bancaire devient importante.
- Avec deux réunions de la BCE avant la fin de l’année et des anticipations encore mouvantes, une offre reçue en septembre peut différer de celle disponible quelques semaines plus tard.
- Le stress test est plus utile que la prévision.
- Avant de comparer 3,17 % et 3,90 %, le ménage doit regarder ce qu’il se passe si son variable monte à 3,70 %, 4,00 % ou 4,20 %.
- La mise en concurrence reste essentielle.
- Les chiffres BCL sont des moyennes. Les offres réelles peuvent varier sensiblement d’une banque à l’autre selon l’apport, le revenu, la durée, la quotité et le profil du client. Sur 500 000 €, quelques dizaines de points de base peuvent représenter plusieurs dizaines d’euros par mois.
Questions fréquentes
Les derniers chiffres BCL disponibles portent sur juillet 2026. Le taux variable moyen était alors de 3,17 %, tandis que les principales tranches de taux fixes se situaient entre 3,50 % et 4,05 %.
Il est trop tôt pour l’affirmer. Cela dépendra surtout de l’évolution de l’inflation, des prix de l’énergie, des salaires et des taux longs de marché.
Il n’existe pas de réponse universelle.
Le variable est actuellement moins cher en moyenne, mais expose le ménage à une hausse future.
Le fixe coûte généralement davantage au départ, mais offre davantage de visibilité.
La bonne comparaison dépend du taux d’effort, de la durée prévue de détention du bien et de la capacité du ménage à absorber une hausse.
Parce que les taux BCL sont des moyennes pondérées, calculées sur des dossiers différents selon chaque tranche de fixation. Elles ne constituent pas une grille tarifaire uniforme applicable à tous les emprunteurs.
En résumé
Trois chiffres permettent de résumer la situation fin septembre 2026 :
- 3,17 % : taux variable moyen au Luxembourg en juillet ;
- 2,50 % : taux de dépôt de la BCE depuis septembre ;
- 3,2 % : inflation annuelle de la zone euro en août.
Le variable reste actuellement moins cher en moyenne, mais l’environnement monétaire est redevenu incertain.
Pour un ménage qui achète cet automne, la question la plus utile n’est donc pas : « les taux vont-ils baisser ? »
Elle est plutôt :
« quelle mensualité ce ménage peut-il encore absorber si les taux évoluent moins favorablement que prévu ? »
C’est ce calcul qui permet de distinguer un financement simplement possible d’un financement réellement soutenable.
Albalux Crédit accompagne les futurs acquéreurs dans la comparaison des offres bancaires, l’analyse des différents scénarios de taux et la préparation d’un dossier de financement cohérent avec leur budget.
Sources officielles
- Banque centrale du Luxembourg — Taux d’intérêt, 16 septembre 2026. BCL
- Banque centrale européenne — Décisions de politique monétaire, 10 septembre 2026. European Central Bank
- Eurostat — Annual inflation up to 3.2% in the euro area, 17 septembre 2026. European Commission
- Morningstar — ECB Hikes Rates and Raises Both Inflation and Growth Forecasts, 10 septembre 2026. Morningstar
- Goldman Sachs Research — Why the ECB Is Unlikely to Keep Rates Higher Than 3%, 25 septembre 2026. Goldman Sachs
Les mensualités sont calculées selon la méthode des annuités constantes, hors assurance emprunteur, frais de dossier et garanties, sur la base des taux moyens publiés par la BCL. Elles constituent une illustration et non une offre. Le taux applicable dépend du profil de l'emprunteur, de son apport et de l'établissement prêteur. Les anticipations de marché citées reflètent des prix relevés à une date donnée et évoluent en permanence.